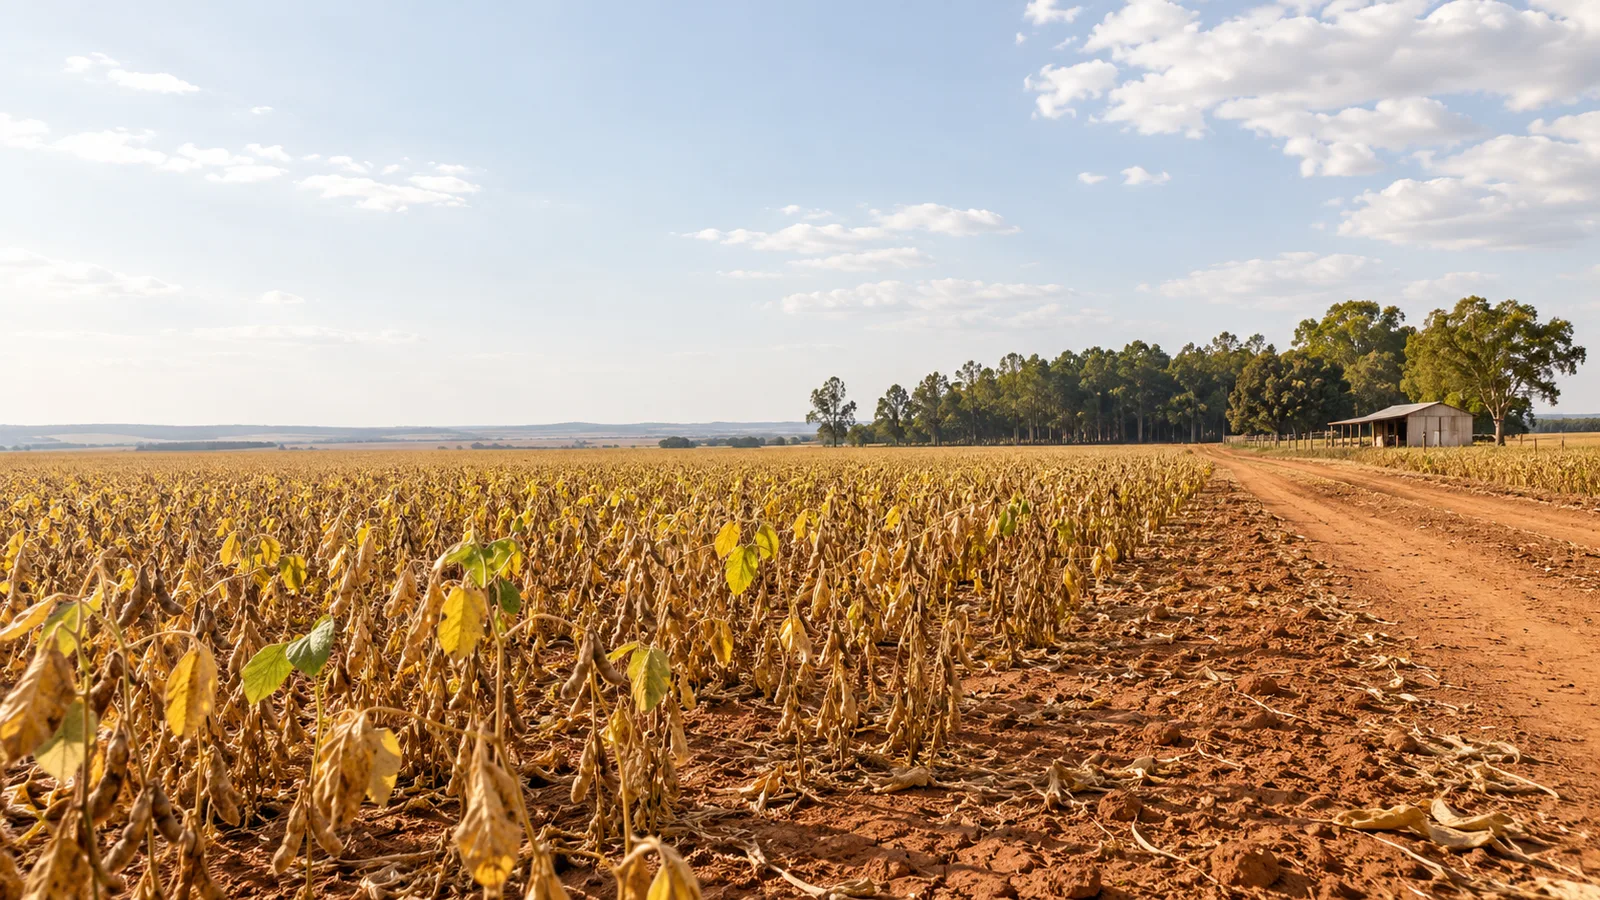
Sim. A frustração de safra é uma das situações em que as normas do crédito rural preveem a prorrogação da dívida, aos mesmos encargos do contrato. Mas a prorrogação não é automática: depende de pedido feito no tempo certo, de prova da perda e da demonstração de que, com mais prazo, a dívida pode ser paga. Este artigo explica cada requisito, o que mudou na regra em 2021 e o que ainda se discute nos tribunais.
Onde está essa regra
A prorrogação está no Manual de Crédito Rural, o MCR, que reúne as normas do Conselho Monetário Nacional e do Banco Central para o crédito rural. O item 2-6-4 diz que a instituição financeira fica autorizada a prorrogar a dívida, aos mesmos encargos financeiros pactuados, quando o produtor comprova dificuldade temporária para pagar em razão de uma destas situações:
- Dificuldade de comercialização dos produtos
- Frustração de safra, por fatores adversos
- Ocorrências prejudiciais ao desenvolvimento da exploração
Na prática, seca, excesso de chuva, geada, praga fora de controle e queda de preço que trava a venda podem entrar nessas hipóteses, desde que provadas.
Um detalhe que muda a conta: prorrogação não é renegociação com taxa nova. A dívida ganha prazo nas condições do contrato original. Proposta com juros diferentes, garantia adicional ou confissão de dívida é outra operação, e merece ser lida com calma antes da assinatura.
Direito do produtor ou favor do banco?
Em 2004 o Superior Tribunal de Justiça editou a Súmula 298, com este texto: o alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei.
A frase é forte, e é citada em quase todo pedido de prorrogação. Mas duas discussões em torno dela não estão pacificadas, e convém conhecer as duas antes de contar com ela:
- O alcance da súmula. Ela nasceu no contexto do alongamento previsto na Lei 9.138/1995, a lei da securitização, que tratava de dívidas rurais contratadas até 20 de junho de 1995. Há quem sustente que ela se limita a esse cenário. Muitos tribunais estaduais, por outro lado, aplicam a súmula junto com o MCR às prorrogações de contratos atuais
- A redação de 2021. Até a Resolução CMN 4.905, de abril de 2021, o texto (então item 2-6-9) dizia que a prorrogação era devida. A redação atual diz que a instituição fica autorizada a prorrogar, desde que ela ateste a necessidade e demonstre a capacidade de pagamento do produtor. Parte da doutrina lê aí uma faculdade do banco. Outra parte entende que, preenchidos os requisitos, o direito continua o mesmo
O resultado, hoje, depende do tribunal e da prova de cada caso. O que se pode dizer com segurança é que a recusa precisa de fundamento quando os requisitos estão presentes. E o primeiro requisito é o calendário.
Vencida ou a vencer: o pedido cabe nos dois casos
A prorrogação pode ser pedida tanto para parcelas a vencer quanto para parcelas já vencidas. O que muda entre os dois casos é a chance, não a existência do direito.
Nos tribunais, o placar está dividido. Há decisões que recusam o pedido apresentado depois do vencimento, com o argumento de que a prorrogação não serve para regularizar atraso já consumado, e há decisões que o admitem. O pedido feito antes do vencimento chega mais forte, e por isso é o caminho mais seguro. Mas o cerne da discussão não é a data: é o cumprimento dos requisitos previstos na lei e nas normas do crédito rural.
Na prática, isso desloca a atenção do calendário para a prova. O caminho prudente:
- Pedido por escrito, protocolado na agência ou na cooperativa, com cópia datada e recebida. Conversa com o gerente não prova que o pedido foi feito a tempo
- Quanto antes, de preferência antes do vencimento, com antecedência que permita ao banco analisar. Depois do vencimento o pedido continua cabível, e tende a exigir prova mais robusta
- Com a prova já anexada, e não prometida para depois
- Guarde a resposta, ou registre a falta dela. O silêncio do banco às vésperas do vencimento também é dado relevante
A prova da perda
A norma pede que o produtor comprove a dificuldade. Comprovar não é declarar.
O laudo técnico
A peça central costuma ser o laudo de um engenheiro agrônomo, com anotação de responsabilidade técnica (ART), que descreva a lavoura, a causa da perda, a produtividade esperada e a obtida. Laudo feito durante a safra, com visita à área, tem mais peso do que um documento produzido meses depois, quando a lavoura já não existe.
O que reforça o laudo
- Registros de chuva da propriedade ou de estação próxima
- Decreto de situação de emergência do município, quando houver
- Notas de venda e romaneios que mostrem a produção efetiva
- Comunicação de perda ao Proagro ou ao seguro rural, se a lavoura tinha cobertura, com o laudo da vistoria
- Fotos datadas da lavoura ao longo do ciclo
A capacidade de pagamento
É o requisito menos lembrado. A redação atual do MCR pede que o banco demonstre que o produtor consegue pagar no prazo novo. Uma projeção de receita das próximas safras, com área plantada, produtividade média e compromissos já assumidos, responde a essa exigência e tira do banco o argumento de que não havia como avaliar.
O prazo concedido segue a capacidade de pagamento demonstrada e os limites das normas para cada tipo de operação, e pode ser menor que o pedido.
Se o banco negar
A recusa deve ser formal ou, ao menos, documentada. Diante dela, a questão pode ser levada ao Judiciário em ação própria, pedindo o reconhecimento do direito à prorrogação. Em alguns casos há pedido de liminar para suspender a cobrança e evitar a negativação enquanto o processo corre. A liminar depende da prova reunida e do momento do pedido, e o entendimento varia entre os tribunais.
Quando a execução já foi ajuizada, a prorrogação negada indevidamente pode ser levada à defesa, como explicamos em execução de crédito rural: quais defesas o produtor tem. A discussão costuma girar em torno de uma pergunta: os requisitos estavam cumpridos quando o pedido foi apresentado?
Prorrogação não é o único instrumento
- Prorrogação do MCR: mais prazo, mesmos encargos, para dificuldade temporária
- Renegociações extraordinárias: de tempos em tempos, o Conselho Monetário Nacional e o governo federal autorizam linhas específicas para regiões ou safras atingidas, com regras e prazos próprios. Em ano de quebra generalizada, vale acompanhar
- Recuperação judicial: quando o problema deixa de ser temporário e envolve vários credores, a conversa muda de natureza, e é tratada em recuperação judicial de produtor rural
Pendência ambiental também entra na análise de crédito, e a relação está em o embargo ambiental que fecha a porta do crédito rural. O quadro geral do endividamento no campo está em produtor rural endividado.
Perguntas frequentes
Toda perda de safra dá direito à prorrogação?
Não. A perda precisa gerar dificuldade temporária de pagamento, precisa ser provada, e o produtor precisa mostrar que consegue pagar com o prazo novo. Perda pequena, que não compromete o pagamento, não preenche o requisito.
Posso pedir depois que a parcela venceu?
Pode. O pedido cabe tanto para parcelas vincendas quanto para parcelas já vencidas. A jurisprudência está dividida: parte das decisões recusa o pedido posterior, sob o argumento de que a prorrogação não serve para regularizar atraso já consumado, e parte o admite. O que decide é o cumprimento dos requisitos da lei e das normas do crédito rural. Pedir antes do vencimento aumenta a chance de êxito, mas não é o que cria o direito.
O banco pode cobrar juros maiores na prorrogação?
A regra do MCR prevê a prorrogação aos mesmos encargos financeiros pactuados no contrato. Proposta com taxa nova, garantia adicional ou confissão de dívida é uma renegociação, outra operação, que deve ser lida com cuidado antes de assinar.
Preciso de laudo de agrônomo?
A norma pede comprovação, e o laudo técnico com ART é a prova mais usada. Registros de chuva, decreto de emergência e a comunicação ao seguro ou ao Proagro reforçam o laudo.
A Súmula 298 obriga o banco a prorrogar?
Ela afirma que o alongamento é direito do devedor, nos termos da lei. O alcance desse direito para contratos atuais e o efeito da mudança de redação do MCR em 2021 ainda são discutidos, e a resposta depende do caso e do tribunal.
Quebrou a safra: o calendário manda
Se a lavoura frustrou, o que decide é a prova: laudo técnico feito durante a safra, registros da perda, uma projeção honesta de pagamento e o pedido por escrito, protocolado. Com a parcela ainda a vencer, o tempo está do lado do produtor, mas por pouco. Já vencida, o pedido continua cabível, e a prova pesa ainda mais. Com esses documentos em mãos, consulte um advogado da sua confiança para avaliar o pedido e, se vier, a resposta do banco.
Conteúdo informativo, não substitui a análise do seu caso. Consulte sempre um advogado da sua confiança.
Ricardo Huck & Advogados Associados · OAB/MT 5.338
Ricardo Huck & Advogados Associados · OAB/MT 5.338
Conteúdo informativo, não substitui a análise do seu caso. Em caso de dúvida, procure orientação jurídica.
Leia também
Esse tema é da defesa do produtor rural
Ricardo Huck & Advogados · Sinop/MT